La course mondiale aux capacités de calcul pour l’intelligence artificielle focalise l’attention sur les méga-datacenters et les processeurs de dernière génération. Pourtant, une composante fondamentale reste largement ignorée des analyses stratégiques. Sans une chimie de très haute pureté, la production des puces les plus avancées demeure physiquement impossible. Chaque processeur présent dans un smartphone haut de gamme ou un serveur d’apprentissage profond intègre des molécules spécifiques dès sa phase de fabrication.
L’oligopole des gaz industriels au cœur de la bataille des puces
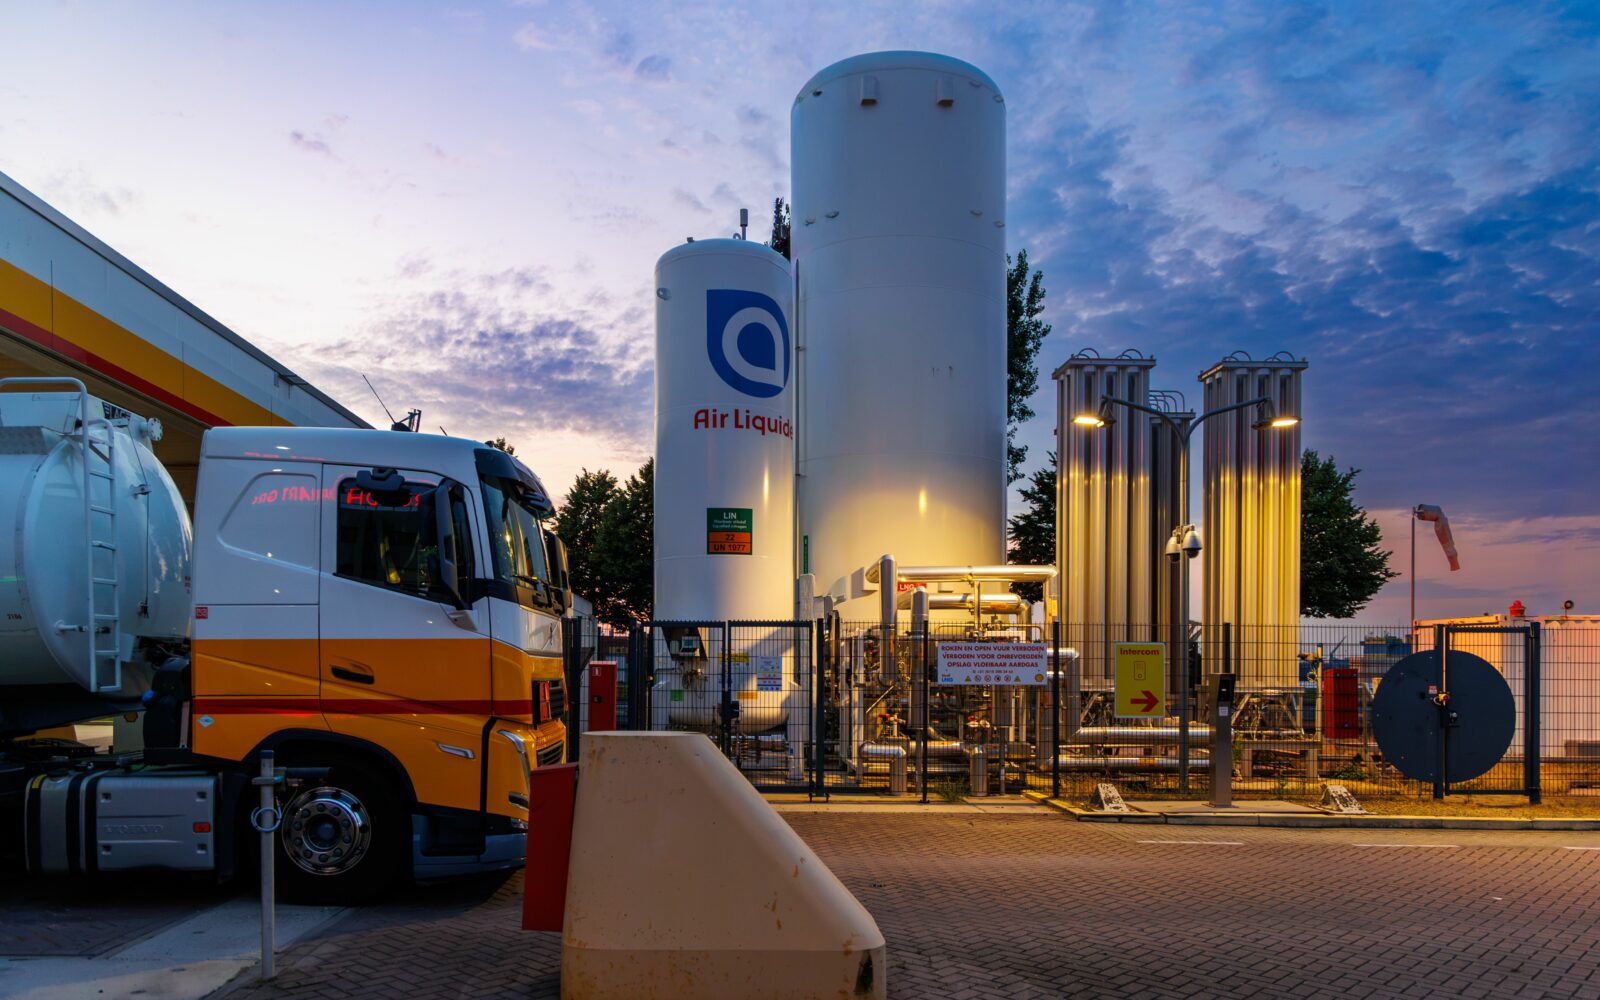
Trois acteurs mondiaux dominent ce marché critique : le groupe français Air Liquide, l’américain Air Products et l’allemand Linde. Ces oligopoles de la chimie industrielle investissent des centaines de millions de dollars pour implanter des unités de production dédiées au plus près des fonderies de semi-conducteurs. La compétition industrielle dépasse le cadre classique de la fourniture de matière première. Elle touche désormais à la maîtrise des procédés technologiques les plus pointus de la planète.
L’arsenal chimique au cœur du nanomètre
La fabrication des puces électroniques repose sur l’utilisation de plus de 200 molécules spécifiques, réparties en trois grandes familles stratégiques. La première catégorie concerne les gaz vecteurs, incluant l’azote, l’oxygène, l’argon et l’hydrogène ultra-purs. Ces éléments garantissent une atmosphère parfaitement neutre et stable au sein des usines. Les volumes nécessaires atteignent des échelles colossales, dépassant parfois 50 000 mètres cubes d’azote ultra-pur par heure. Les chimistes relient directement leurs installations aux fonderies par des réseaux de canalisations dédiés afin d’assurer un approvisionnement continu.
La deuxième catégorie regroupe les matériaux avancés. Ces molécules à très forte valeur ajoutée, parfois brevetées, permettent de graver les circuits et de déposer des couches isolantes ou conductrices à des échelles microscopiques. Elles s’avèrent indispensables pour franchir les seuils technologiques sous la barre des 2 nanomètres. La valeur financière de ces composés dépasse largement celle des gaz standards. Enfin, la troisième catégorie comprend les matériaux de spécialité, comme le xénon ou le diborane, utilisés pour la purification ou la préparation fine des surfaces de silicium.
Une manne financière portée par la surchauffe du marché
Le marché mondial des semi-conducteurs connaît une croissance exponentielle, tiré par la demande massive en puces logiques et en mémoires à forte bande passante. En 2024, ce marché a dépassé les 600 milliards de dollars, avec une croissance annuelle moyenne estimée entre 8 % et 10 %. Cette tension crée un phénomène d’inflation des prix sur l’ensemble de la chaîne de valeur. Les chimistes tirent des revenus très confortables de cette dépendance technologique. Chez les plus grands acteurs, la division dédiée à l’électronique génère plusieurs milliards d’euros de chiffre d’affaires annuel, représentant une part croissante de leur activité globale.
Cette rentabilité s’explique par le haut niveau d’expertise requis. Le développement de nouvelles molécules sur mesure exige des dépenses considérables en recherche et développement. La capacité à garantir une pureté absolue demeure un verrou à l’entrée quasi infranchissable pour d’éventuels nouveaux entrants. Les contrats d’approvisionnement s’inscrivent donc sur le long terme, scellant une alliance stratégique intime entre les chimistes et les fabricants de semi-conducteurs.
Taïwan, épicentre de la compétition industrielle
La géographie de la chimie de spécialité épouse parfaitement la carte mondiale de la production de puces. L’île de Taïwan concentre une immense majorité des capacités de fabrication mondiales, notamment pour les nœuds gravés les plus avancés. TSMC capte plus de 60 % du marché mondial de la fonderie et plus de 90 % des capacités de production sous les 7 nanomètres.
Dans les pôles technologiques taïwanais, les constructeurs d’usines de gaz industriels mènent une course contre la montre parallèle à celle des fondeurs. Air Liquide, Linde et Air Products y multiplient les projets industriels à coup de centaines de millions d’euros pour ériger des sites de production synchronisés avec l’ouverture des nouvelles unités de TSMC. La Corée du Sud, pôle majeur pour les puces mémoires, fait également l’objet de rachats et d’investissements massifs pour verrouiller les capacités locales.
La vulnérabilité géopolitique des chaînes d’approvisionnement
Cette concentration extrême des infrastructures fait peser un risque systémique majeur sur l’économie numérique mondiale. La stratégie de relocalisation industrielle engagée par les États-Unis et l’Union européenne vise à réduire cette dépendance asiatique. Les projets de nouvelles fonderies en Arizona ou en Europe de l’Est s’accompagnent immédiatement d’investissements parallèles des chimistes pour créer des capacités locales de production de gaz.
Cependant, la chaîne d’approvisionnement reste exposée à des chocs externes imprévisibles. Un incident ciblant des infrastructures de gaz naturel ou des sites d’extraction de gaz rares peut paralyser la production mondiale. L’hélium, par exemple, joue un rôle vital dans le refroidissement des tranches de silicium pendant le processus de gravure. Les États-Unis et le Qatar assurent plus de 75 % de la production mondiale, ce qui renforce la vulnérabilité de l’écosystème. La fragilité des zones d’extraction ou de transformation de ces éléments rares montre à quel point l’ensemble de l’écosystème de l’intelligence artificielle repose sur des équilibres géopolitiques précaires.
Les risques informationnels autour de la chimie de précision
La chimie de spécialité pour semi-conducteurs constitue également une cible stratégique pour l’espionnage industriel. Les formules moléculaires brevetées, les procédés de purification extrême, les paramètres de dépôt atomique ou les architectures de pipelines industriels représentent des actifs informationnels critiques. Les tentatives d’intrusion numérique visant les systèmes de contrôle industriels, les laboratoires de R&D ou les réseaux internes des fournisseurs se multiplient. La protection de ces données devient un enjeu central pour préserver la souveraineté technologique des États et la compétitivité des industriels.
Enfin, la maîtrise de la chimie de précision conditionne désormais la souveraineté numérique. Sans contrôle des molécules critiques, aucune autonomie industrielle dans les semi-conducteurs n’est possible. La bataille mondiale des gaz industriels pourrait devenir l’un des fronts technologiques majeurs de la prochaine décennie, déterminant la capacité des nations à rester dans la course à l’intelligence artificielle.