À l’approche de l’ouverture du Mondial de l’Automobile à Paris, les projecteurs médiatiques se tournent traditionnellement vers les nouveaux modèles, les prototypes logiciels et les annonces de déploiement d’infrastructures de recharge. Pourtant, les salons masquent difficilement les tensions structurelles qui traversent l’ensemble de la filière sur le continent, prises en tenaille entre transition environnementale et concurrence chinoise. Dans une analyse conjointe publiée sous le titre The EU automotive industry at a crossroads, la Commission européenne et l’OCDE dressent un état des lieux chiffré de l’impact de l’électrification, de la montée en puissance de la Chine et de la recomposition industrielle sur le bassin d’emploi européen. Le secteur conserve une empreinte macroéconomique considérable : plus de 6 millions d’emplois directs dans l’Union européenne, plus de 7 % du PIB communautaire et un tiers des dépenses privées de recherche et développement. Mais sous cette masse critique apparente, la mécanique d’ajustement est déjà bien entamée.
Une géographie industrielle redistribuée au sein de « Factory Europe »
Entre 2008 et 2025, la part de l’automobile dans l’emploi total en Europe est restée relativement stable. Ce constat global dissimule toutefois une recomposition géographique marquée. Les capacités d’assemblage et la fabrication de composants se sont fortement déplacées des économies occidentales vers les pays d’Europe centrale et orientale. La Tchéquie, la Slovaquie, la Hongrie et la Roumanie ont vu la part de leur emploi industriel dédiée aux équipementiers progresser significativement, attirant les investissements par des coûts salariaux plus bas et la proximité des usines d’assemblage.
À l’inverse, des pays producteurs historiques comme la France ont enregistré un effritement continu de leurs effectifs dans la construction automobile. La France et l’Allemagne illustrent deux trajectoires distinctes mais convergentes dans la difficulté : si l’Allemagne a longtemps maintenu un effectif très élevé en comptant plus d’ouvriers de l’automobile que tous ses voisins réunis en 2019, elle subit depuis un déclin prononcé.
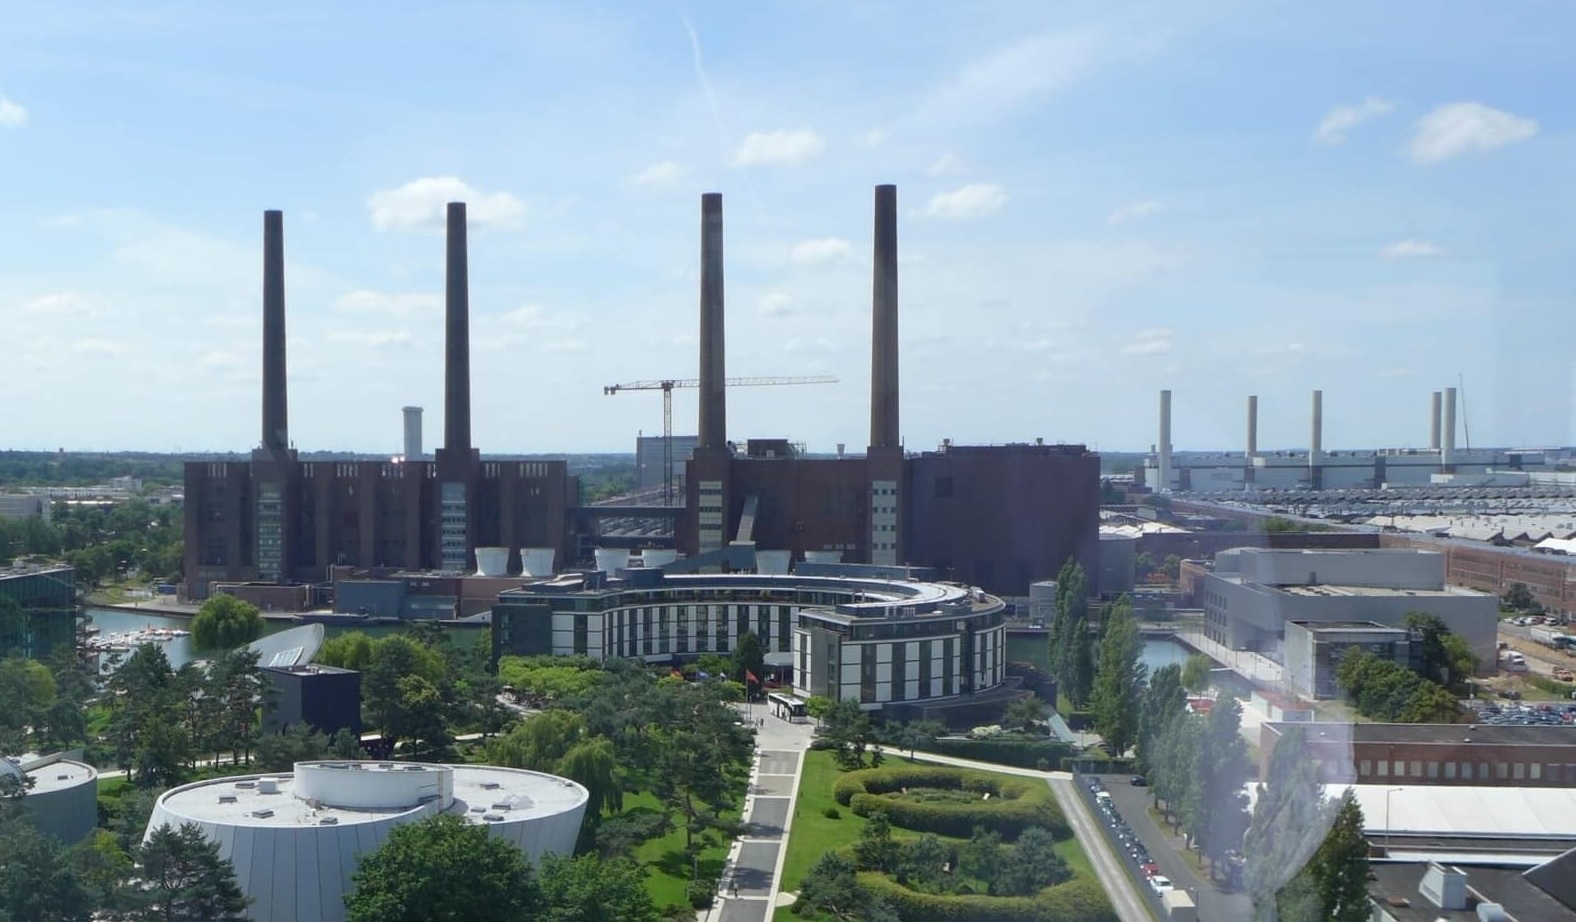
Les annonces récentes du groupe Volkswagen illustrent concrètement cette montée des tensions. Dans le cadre de son « Plan d’avenir 2030 », le constructeur allemand envisage la suppression de près de 100 000 emplois à l’échelle mondiale d’ici 2030, soit environ 16 % de ses effectifs globaux. Ce plan d’une ampleur inédite associe aux mesures d’attrition naturelle un second volet de 50 000 coupes supplémentaires et menace, pour la première fois de son histoire, 4 usines clés sur son propre territoire national (notamment Zwickau, Hanovre, Emden et le site Audi de Neckarsulm). Justifiée par la sous-utilisation des capacités de production européennes face à la concurrence chinoise, cette restructuration met à l’épreuve le modèle traditionnel de cogestion : la direction et les représentants du personnel cherchent désormais à négocier des dispositifs de transition afin d’éviter des licenciements secs et de préserver un ancrage industriel stratégique sur le continent.
L’intégration des chaînes d’approvisionnement européennes s’est renforcée sur trois décennies. Les intrants intermédiaires en provenance d’autres pays de l’UE sont passés de 17 % en 1995 à 25 % en 2022. Mais cette dynamique d’intégration continentale s’accompagne d’une nouvelle dépendance extérieure. La part de la Chine dans les approvisionnements intermédiaires de l’automobile européenne, quasi nulle en 1995, a atteint 3 % en 2022, se concentrant sur les maillons critiques de la transition : la chimie des batteries, l’électronique de puissance et la transformation des minéraux stratégiques. Plus qu’une question commerciale, l’étude met en lumière l’émergence d’une dépendance croissante sur les technologies appelées à structurer l’avenir de l’industrie automobile européenne.
Qualité des emplois : le décalage croissant entre constructeurs et sous-traitants
L’industrie automobile offre historiquement des conditions de travail et des rémunérations supérieures à la moyenne du secteur privé. La part des bas salaires, définis comme inférieurs aux 2/3 du salaire médian, plafonne à 5,8 % dans la fabrication de véhicules et la sous-traitance, contre 14,8 % dans l’ensemble de l’économie européenne. De même, le taux de couverture par des négociations collectives atteint 85 % dans la construction et les équipements, un niveau en légère progression par rapport à 2010, contrastant avec l’érosion observée dans d’autres branches.
Cependant, la mutation de l’outil de production impose une pression accrue sur le quotidien des salariés. Selon les données PIAAC de l’OCDE, près de 80 % des travailleurs de la construction automobile déclarent avoir subi une modification substantielle de leur environnement de travail, qu’il s’agisse de nouvelles machines, de procédés informatiques, de méthodes de travail ou d’externalisations.
Le niveau de préparation des salariés face à ces transformations révèle de fortes disparités. Chez les grands constructeurs, 71 % des salariés soumis à ces transformations reçoivent une formation formelle adaptée. En revanche, chez les équipementiers et les fournisseurs, cette proportion tombe à environ 60 %, laissant 40 % des effectifs aborder ces transitions sans soutien pédagogique institutionnel.
Cette dissymétrie s’explique par la fragmentation du tissu industriel. Si près de 90 % des salariés des constructeurs travaillent dans des entreprises de plus de 50 personnes, le secteur de la distribution et de la réparation reste dominé par les très petites entreprises, où 40 % des effectifs travaillent dans des structures de moins de 10 salariés.
Le coût économique de la destruction d’emploi
Lorsque la restructuration industrielle aboutit à des licenciements économiques, les conséquences financières pour les salariés s’avèrent particulièrement pérennes. L’étude conjointe s’appuie sur le suivi d’événements de licenciements massifs, définis par une réduction d’au moins 30 % des effectifs dans des entreprises de plus de 30 salariés, dans 11 pays de l’OCDE.
Un salarié licencié dans le secteur automobile perd en moyenne 57 % de son revenu annuel au cours de la première année suivant sa perte d’emploi. Par comparaison, la perte initiale subie par un salarié du secteur des services est de 43 %. Six ans après la suppression de leur poste, les travailleurs de l’automobile accusent toujours un niveau de revenu inférieur de 20 % à 25 % à celui de leurs homologues n’ayant pas subi de licenciement.
L’ampleur de ce préjudice financier s’explique par la perte de primes de technicité spécifiques au secteur et par la difficulté à reclasser des profils industriels très spécialisés vers d’autres branches à niveau de salaire équivalent. L’écart de perte de revenus entre l’automobile et les services varie fortement selon les cadres institutionnels nationaux : très réduit en Hongrie, en Estonie ou au Portugal, il atteint entre 13 et 19 points de pourcentage en France, au Danemark et en Suède.
Réponses réglementaires et limites de l’anticipation publique
Face à la dégradation des indicateurs industriels depuis 2019, période durant laquelle la fabrication de véhicules a reculé de près de 9 % dans l’UE et la sous-traitance a perdu plus de 110 000 postes, la Commission européenne a ajusté ses instruments juridiques et financiers.
Le Fonds européen d’ajustement à la mondialisation a été modifié afin de pouvoir intervenir en amont des licenciements effectifs, finançant des formations de reconversion directement pendant l’exécution du contrat de travail pour favoriser des transitions d’entreprise à entreprise. Parallèlement, la proposition d’Acte pour l’accélération industrielle présentée en 2026 entend conditionner les investissements directs étrangers de plus de 100 millions d’euros provenant de pays tiers dominants à un quota minimum de 50 % d’emplois européens.
Sur le plan local, des reconversions ciblées apparaissent. Le rapport souligne que la France et l’Allemagne expérimentent déjà des réorientations partielles d’activités industrielles vers le secteur de la défense. Ces transferts s’appuient sur la proximité de certaines compétences techniques mais se heurtent également à des contraintes liées à l’organisation du travail, aux pratiques de gestion, aux préférences des salariés et aux spécificités propres aux chaînes de production de défense.
Les inconnues du modèle de mobilité et de l’investissement
La trajectoire sociale de la filière dépendra de facteurs industriels mais aussi d’arbitrages de politique publique sur la mobilité. L’électrification du parc ne garantit pas un remplacement à volume constant des véhicules thermiques. Une orientation réglementaire favorisant des véhicules plus légers ou le développement du partage de véhicules modifierait le volume total de production nécessaire, réduisant les besoins en assemblage tout en déplaçant une partie de la valeur ajoutée vers les activités de maintenance, de reconditionnement et de rétrofit.
L’efficacité des politiques de formation continue et d’anticipation sociale constitue le principal facteur d’incertitude. Si les mécanismes de dialogue social fonctionnent au sein des grands groupes, la capacité à préserver les bassins d’emploi dépendant des fournisseurs reste à démontrer. Sans capacité à attirer les capitaux pour la fabrication locale des composants clés et sans système de formation continue étendu aux PME, la transition pourrait accentuer les fragilités déjà observées dans certaines régions industrielles européennes. Plus largement, l’étude fait apparaître une question stratégique : celle de la capacité de l’Europe à conserver une maîtrise industrielle suffisante sur les technologies qui structureront la prochaine génération de véhicules.