La Commission européenne franchit une nouvelle étape dans le déploiement du Critical Raw Materials Act (CRMA). Ce vendredi 9 octobre 2026, l’exécutif européen a dévoilé une seconde vague de sélection intégrant 46 nouveaux « projets stratégiques » sur l’ensemble de la chaîne de valeur des minéraux et terres critiques : extraction, raffinage, transformation et recyclage. L’annonce, portée par Stéphane Séjourné, vice-président exécutif en charge de la Prospérité et de la Stratégie industrielle, vise à concrétiser l’objectif d’autonomie stratégique affiché par les 27 États membres face à la forte domination chinoise sur plusieurs maillons clés des chaînes de valeur des matières premières critiques.
Une empreinte géographique élargie face au défi du financement privé
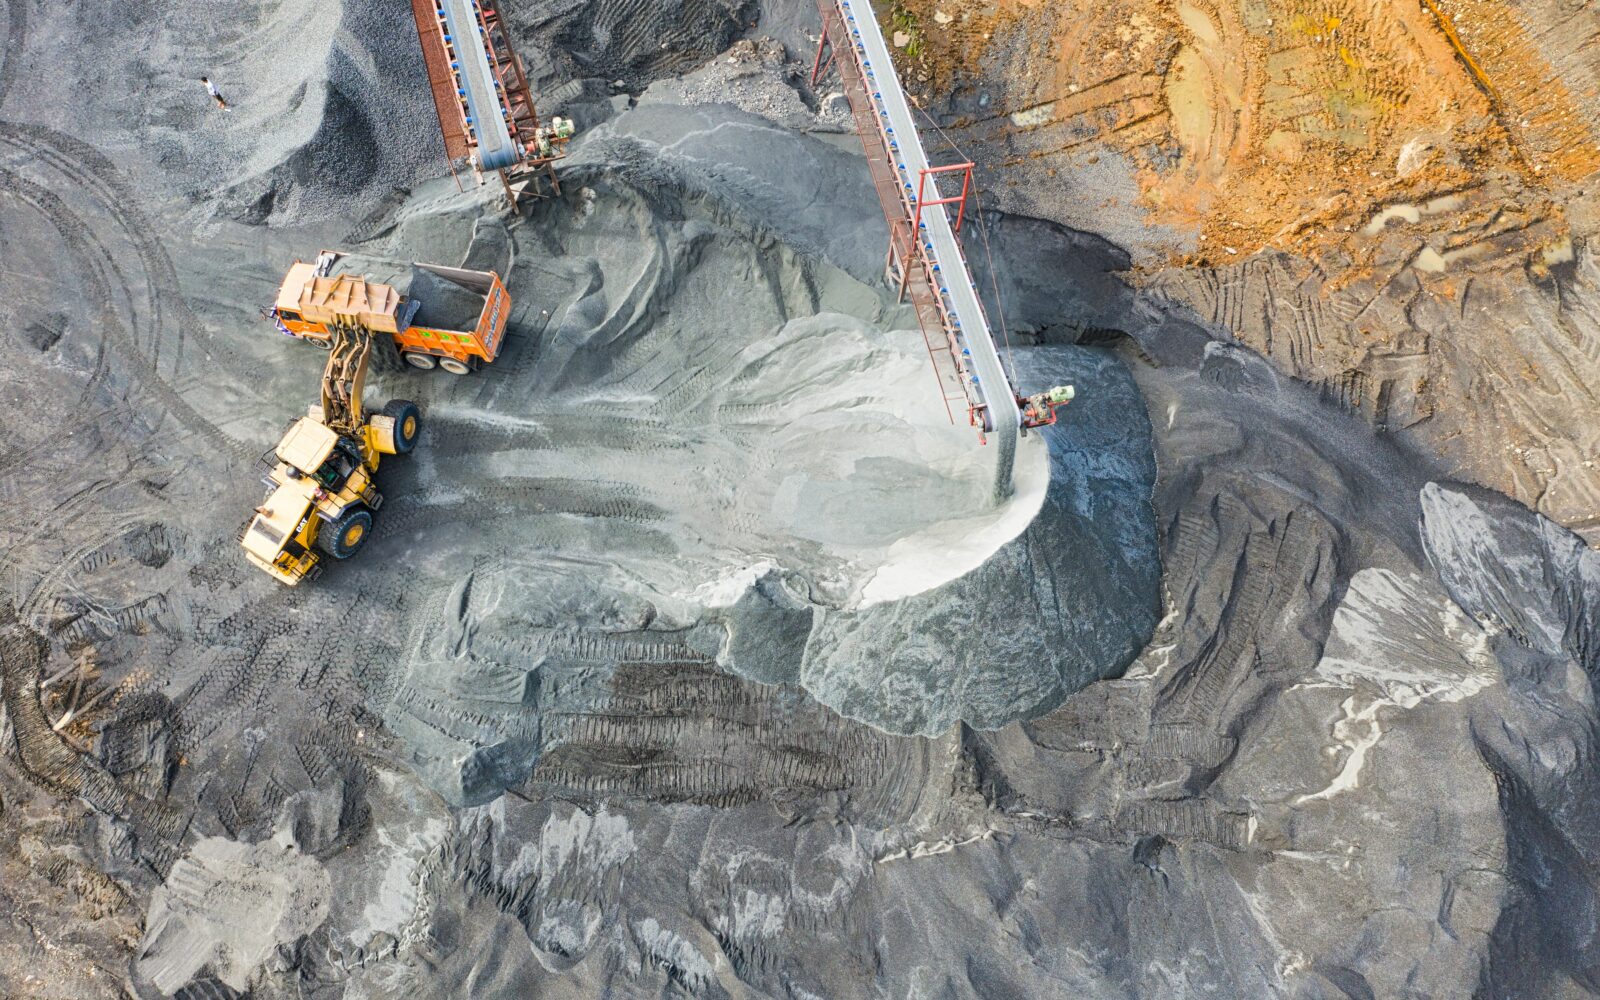
Cette sélection de 46 nouveaux projets stratégiques s’ajoute aux 60 premiers dossiers retenus lors de la vague initiale (47 situés dans l’UE et 13 dans des pays tiers). L’ensemble couvre désormais 15 des 17 matières premières jugées stratégiques par la réglementation européenne. Sur le terrain, l’éventail d’initiatives s’étend sur 16 États membres et plusieurs pays tiers : du projet minier de cuivre de Viscaria en Suède et de la mine de Skouries en Grèce, jusqu’à la fonderie d’aluminium d’Arctial en Finlande ou le site de lithium de Zinnwald en Allemagne, en passant par des capacités de recyclage portées par des géants industriels comme Umicore, Aurubis ou Leonardo.
Pourtant, sous l’affichage politique volontariste de Bruxelles, la faisabilité industrielle réelle de ces infrastructures dépend d’un nœud gordien que la simple labellisation ne suffit pas à trancher : le financement effectif de projets nécessitant un besoin en capital estimé à 21,1 milliards d’euros au total. Bien que la Commission indique avoir déjà mobilisé plus de 2 milliards d’euros de fonds publics (via le Fonds pour l’innovation, la Banque européenne d’investissement et les régimes d’aides d’État), la lenteur du déploiement des capitaux inquiète. Les porteurs de 23 projets de la première vague ont d’ailleurs tiré la sonnette d’alarme, avertissant que plusieurs sites risquent la faillite ou la suspension faute de garanties de marché et de liquidités suffisantes pour amorcer leurs investissements.
La mécanique du label stratégique et la réalité des dépendances
Le cadre juridique du CRMA, adopté en 2024, fixe pour 2030 des jalons chiffrés stricts : extraire 10 % de la consommation annuelle de minéraux critiques sur le sol européen, en transformer au moins 40 %, et couvrir 25 % des besoins par le recyclage. La réglementation fixe surtout une contrainte d’approvisionnement : ne pas dépendre d’un seul pays tiers à plus de 65 % pour une matière première donnée.
Pour les entreprises sélectionnées, le statut de « projet stratégique » ne constitue pas un chèque en blanc bancaire direct de la part de l’Union européenne. Il octroie principalement un avantage réglementaire majeur : le traitement prioritaire des dossiers administratifs et des permis d’exploiter, avec des délais plafonnés par la réglementation. Il offre également une visibilité accrue auprès des investisseurs institutionnels et active le « Mécanisme pour les matières premières », une plateforme d’agrégation de l’offre et de la demande destinée à sceller des contrats d’achat à terme (offtake agreements) entre exploitants miniers ou transformateurs et industriels aval de l’automobile, de l’aéronautique ou de la défense. Selon la Commission, ce mécanisme a généré une trentaine de mises en relation pour dix matériaux distincts.
Ce dispositif tente de répondre à l’asymétrie persistante du marché mondial. La Chine concentre entre 60 % et 70 % de l’extraction mondiale de terres rares et assure environ 85 % à 90 % du raffinage des oxydes, des métaux et des aimants permanents. Toutefois, d’autres matières premières critiques reposent également sur des chaînes d’approvisionnement plus diversifiées impliquant notamment l’Australie, le Chili, le Canada, l’Indonésie ou plusieurs producteurs africains. L’objectif européen consiste donc autant à réduire une dépendance excessive à l’égard d’un acteur dominant qu’à sécuriser et diversifier durablement ses approvisionnements.
L’écueil des coûts et la compétition sur les prix de marché
Si le raccourcissement des délais administratifs est salué par les industriels, il ne résout pas la question fondamentale de la rentabilité des investissements lourds (capex). Extraire du lithium ou raffiner du néodyme sur le sol européen implique de se soumettre aux normes environnementales, sociales et de travail les plus exigeantes au monde, générant des coûts opératoires (opex) nettement plus élevés qu’en Asie ou en Afrique.
Or, le secteur minier et métallurgique mondial reste soumis à une forte volatilité des cours. Au cours des deux dernières années, les fluctuations de prix du lithium, du cobalt et du nickel ont contraint plusieurs opérateurs européens à mettre en pause ou réévaluer des projets de transformation pourtant très avancés. Face à des cours spot bas tirés par une production abondante et fortement soutenue en Chine, les banques commerciales hésitent à accorder des prêts longs sans garanties publiques explicites ou sans contrats de vente garantissant un prix plancher.
Le défi réside ainsi dans l’incertitude sur les prix futurs. Un projet peut apparaître techniquement viable et industriellement pertinent tout en restant difficilement finançable si les investisseurs considèrent que de futures surcapacités mondiales ou des politiques de prix agressives sont susceptibles d’éroder durablement sa rentabilité. Dans ce contexte, le risque de marché devient souvent aussi déterminant, voire davantage, que le risque technique lui-même.
L’Union européenne ne disposant pas à ce jour d’un fonds souverain centralisé dédié aux matières premières,à l’image des structures publiques existant au Japon ou en Corée du Sud, l’accès effectif au capital privé demeure le véritable juge de paix. Sans engagement ferme d’achat de la part des grands donneurs d’ordre européens (constructeurs automobiles, équipementiers de l’énergie ou industriels de la défense), de nombreux projets labellisés risquent de rester bloqués au stade des études de faisabilité technique.
Oppositions locales et contraintes de chaîne de valeur
Le second obstacle majeur réside dans la géographie et l’acceptabilité sociale. Bien que la Commission s’efforce de répartir la charge sur 16 États membres pour éviter une focalisation territoriale, l’ouverture ou la réouverture de sites miniers suscite des résistances locales récurrentes dans plusieurs pays de l’Union. Les craintes liées à la consommation d’eau, au stockage des résidus miniers et à la dégradation des paysages heurtent de plein fouet les normes d’acceptabilité sociétale des populations riveraines.
Même lorsque les projets concernent le recyclage ou la transformation chimique avancée, activités a priori mieux acceptées que l’extraction brute, les contraintes liées au classement SEVESO et aux autorisations environnementales régionales continuent de représenter un parcours du combattant. L’imposition par Bruxelles de délais maximaux d’instruction ne garantit pas automatiquement l’obtention des autorisations si les contentieux judiciaires nationaux se multiplient.
La pertinence stratégique globale du plan dépend par ailleurs de l’homogénéité de la chaîne de valeur. Obtenir du concentré de minerai sur le territoire européen ne sert à rien si les étapes intermédiaires de raffinage chimique ou de fabrication d’aimants permanents restent concentrées hors des frontières de l’UE. À cet égard, la sélection de projets transversaux couvrant à la fois l’amont minier, la chimie spécialisée et le recyclage constitue une avancée conceptuelle, mais sa concrétisation opérationnelle nécessitera une synchronisation étroite entre des acteurs industriels aux calendriers très différents.
Un équilibre précaire entre volontarisme et dépendance durable
L’accélération impulsée par Bruxelles traduit une prise de conscience lucide des vulnérabilités de la base industrielle européenne dans un contexte de fragmentation géopolitique accrue. Le choix d’accroître le nombre de projets stratégiques témoigne d’une volonté pragmatique de créer des effets d’échelle et de susciter de l’entraînement sectoriel.
Pour autant, l’autonomie complète de l’Europe dans le domaine des matières premières critiques reste hors d’atteinte à l’horizon 2030. Les 46 projets supplémentaires permettront, au mieux, de sécuriser des volumes critiques sur certains segments spécifiques et de réduire l’exposition directe aux chocs d’approvisionnement les plus brutaux. Ils ne prémuniront pas l’économie européenne des différentiels de coûts de production avec les acteurs asiatiques, ni de la dépendance envers des pays tiers pour la fourniture initiale de minerai brut lorsque les gisements intra-européens sont inexistants ou inexploitables dans des conditions économiques acceptables.
L’Europe restera ainsi structurellement dépendante d’importations pour une partie de ses matières premières critiques, même en cas de réussite des objectifs du CRMA. L’enjeu n’est donc pas l’autosuffisance, mais la réduction des vulnérabilités les plus critiques et la sécurisation de chaînes d’approvisionnement suffisamment résilientes pour soutenir les ambitions industrielles du continent.
Le succès de cette stratégie ne se mesurera pas au nombre de labels attribués depuis Bruxelles, mais à la quantité de tonnes de métaux stratégiques effectivement transformées et intégrées dans les usines du continent au cours des cinq prochaines années.