Au Mondial de l’Auto de Paris, du 12 au 18 octobre 2026, l’écart d’exécution industrielle entre les groupes asiatiques et les acteurs continentaux apparaîtra dans toute sa rigueur. Là où un constructeur européen consacre traditionnellement 4 à 5 ans pour concevoir et industrialiser un nouveau modèle, les groupes chinois bouclent ce cycle en plus ou moins 2 ans. L’Europe tente de gagner du temps alors que la Chine tente de le supprimer. Cette compression des délais de développement, soutenue par des architectures logicielles intégrées et des chaînes de décision raccourcies, renverse les règles du secteur. Face à cette contrainte temporelle, la filière européenne cherche à adapter ses processus sous peine de voir ses parts de marché s’effriter sur l’entrée de gamme. La catégorie M1E voulue par l’UE et destinée exclusivement aux voitures 100 % électriques représente ainsi une volonté de souveraineté industrielle.
M1E : offrir une stabilité normative face à l’urgence industrielle
C’est pour répondre à cette exigence de rapidité et de rentabilité que s’accélère la réflexion autour de la sous-catégorie réglementaire baptisée M1E. En envisageant de modifier le règlement-cadre 2018/858 relatif à l’homologation des véhicules, la Commission européenne tente de poser les bases d’un cadre allégé pour les petites citadines électriques. L’idée est aussi d’englober les segments A et B actuels, car la catégorie M1E, aussi appelée E-Car, inclut des modèles pouvant atteindre 4,20 m de longueur. L’enjeu dépasse la simple baisse des coûts : il s’agit d’offrir une visibilité normative permettant aux constructeurs et équipementiers européens de contracter leurs temps de développement sans subir de modifications réglementaires en cours de projet.
La norme M1E comme levier d’accélération industrielle
Le dispositif à l’étude s’appuie sur un gel des exigences techniques s’étendant sur 10 ans à compter de l’homologation initiale du véhicule. Dans un écosystème habitué à l’empilement continu de contraintes sécuritaires et logicielles, ce moratoire apporte une stabilité indispensable aux services d’ingénierie. Stabiliser les exigences durant une décennie évite la réingénierie permanente des plateformes à faible marge, une cause fréquente d’allongement des cycles de développement en Europe.
Sur le plan de la réglementation environnementale, le projet intègre un système de super-crédits $CO_2$ dans le cadre des moyennes CAFE. Chaque véhicule éligible produit sur le territoire de l’Espace économique européen compterait pour 1,3 véhicule dans la comptabilité environnementale du constructeur jusqu’à l’échéance de 2035. La disposition cherche à compenser la marge unitaire réduite des petits modèles tout en incitant à la localisation de l’assemblage et de la fabrication des sous-ensembles clés, à commencer par les modules de batterie.
L’accès à ce cadre dérogatoire reste conditionné par un ancrage territorial strict. La fabrication de la batterie et l’assemblage final doivent intervenir au sein de l’Union européenne, traçant une frontière nette entre la production locale et les véhicules importés d’Asie. Le texte vise ainsi à empêcher que les gains de vitesse autorisés par des standards simplifiés ne bénéficient uniquement à des capacités industrielles implantées hors d’Europe.
La Twingo E-Tech et la méthode chinoise d’ingénierie
L’effort d’alignement sur le rythme de 2 ans trouve son illustration la plus concrète chez Renault Group avec la Renault Twingo E-Tech électrique. Pour tenir cet objectif temporel exceptionnel sur le sol européen, le constructeur s’est appuyé sur son centre de recherche et développement ACDC (Advanced China Development Center), installé à Shanghai. Fort d’environ 150 ingénieurs, cette structure dédiée permet de capturer directement les méthodes de travail locales, de réduire les itérations de conception et d’accélérer le sourçage des composants.
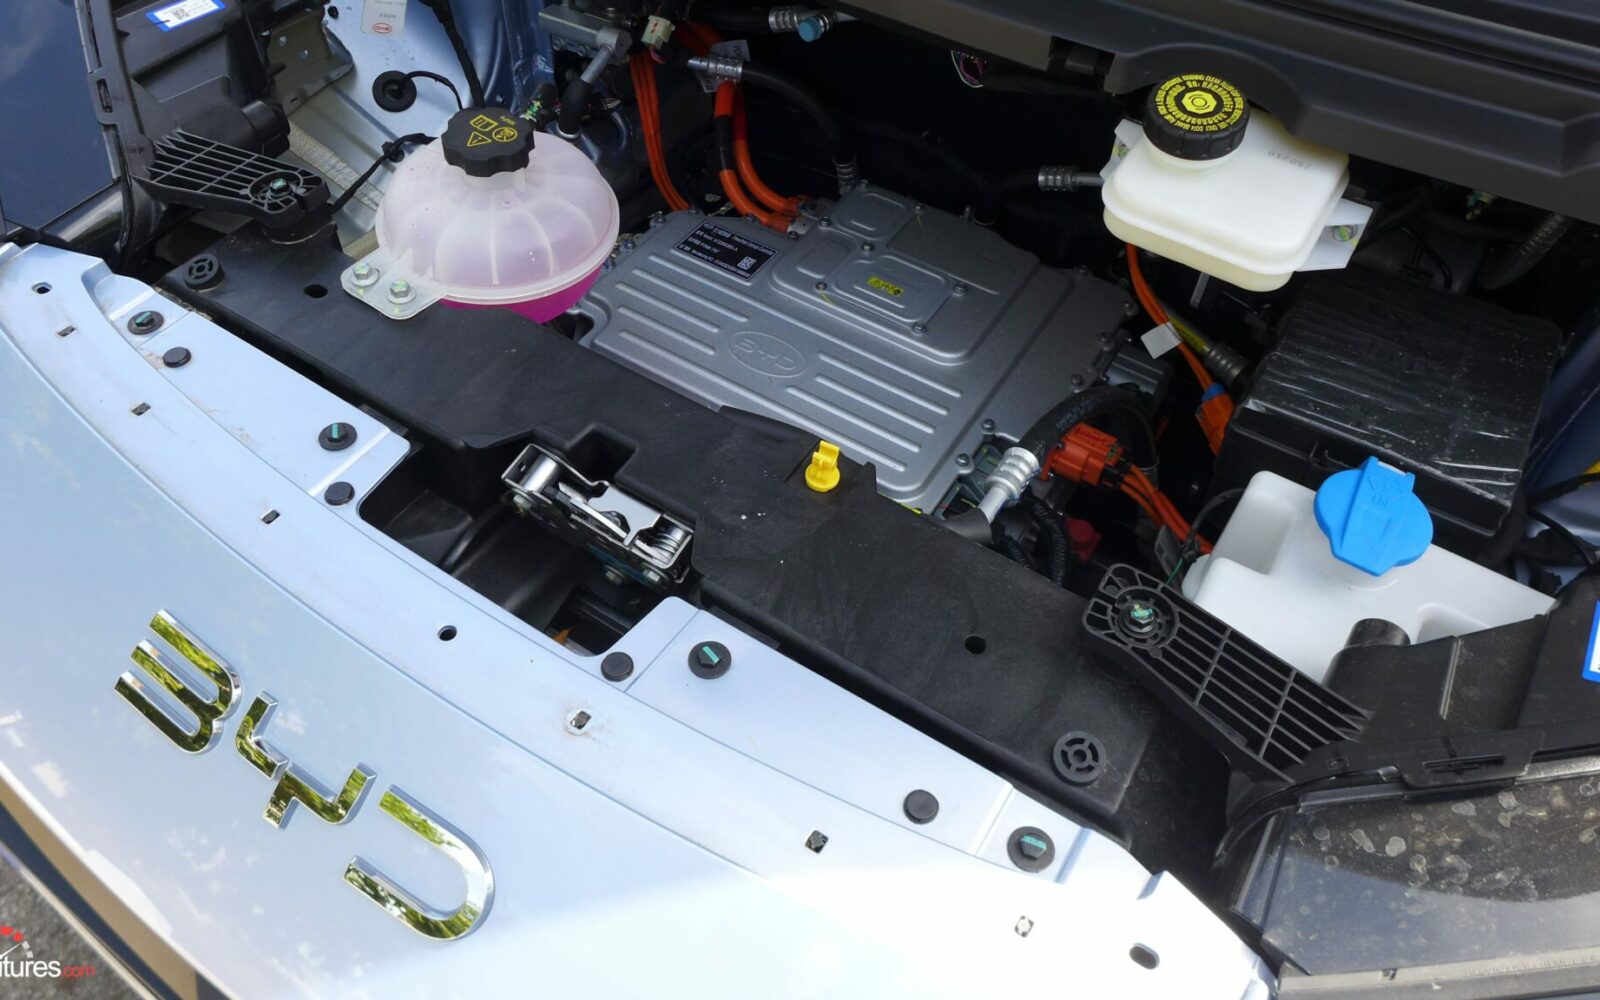
Cette stratégie de coopération directe s’appuie sur des partenariats technologiques ciblés avec des acteurs chinois de premier plan, notamment Shanghai Edrive pour la fourniture du moteur électrique et CATL pour la chimie des cellules de batterie. L’intégration de ces briques technologiques déjà éprouvées sur le marché asiatique évite de repartir d’une feuille blanche et réduit drastiquement les phases de validation technique, permettant à Renault la mise sur le marché d’une citadine sous la barre des 20 000 € dans des délais resserrés.
Cette approche pragmatique s’inscrit dans un mouvement global de repositionnement du segment d’accès. D’autres propositions explorent des voies différentes : Renault poursuit la commercialisation de la Renault 5 E-Tech électrique et de la Renault 4 E-Tech électrique sur des plateformes européennes, tandis que Stellantis s’appuie sur le partenariat conclu avec Leapmotor pour commercialiser la Leapmotor T03 tout en préparant de futures architectures d’entrée de gamme, comme la future Citroën 2CV électrique attendue pour 2028 et qui répondra à la norme M1E voulue par l’UE.
En face, les constructeurs automobiles asiatiques, majoritairement les chinois, maintiennent une pression constante sur les prix et les calendriers. Des modèles comme la BYD Dolphin Surf démontrent la capacité des groupes intégrés à sortir des véhicules très compétitifs, même s’ils ne peuvent profiter de la prime CEE.
Pour l’Europe, les schémas d’importation directe comme celui, par exemple, retenu initialement par Renault Group pour la première génération de Dacia Spring, assemblée en Chine, illustrent les limites du modèle face au nouveau cadre protectionniste que l’UE construit autour de la catégorie M1E. Sans relocalisation d’assemblage sur le territoire européen, à l’image de la nouvelle Dacia Spring désormais produite à Novo Mesto en Slovénie, les voitures électriques fabriquées en Asie restent soumis aux surtaxes douanières communautaires et exclus des dispositifs d’incitation territoriaux, à commencer par la prime CEE française conditionnée par l’éco‑score.
Le modèle des kei-cars et l’équation sécuritaire européenne
Sur le plan conceptuel, la catégorie M1E emprunte certaines orientations au modèle des kei-cars japonaises, qui ont permis à l’archipel de préserver une industrie spécialisée dans les petites voitures très légères. Cependant, la transposition de cette logique à l’Europe se heurte à des exigences opérationnelles particulières. Contrairement aux kei-cars cantonnées à des usages principalement urbains ou périurbains restreints, une citadine européenne doit conserver la capacité d’emprunter les axes autoroutiers en toute sécurité.
Les discussions réglementaires au sein de la Commission européenne portent sur les ajustements admissibles en matière d’équipements de sécurité passive et d’aides électroniques à la conduite. Les exigences de la norme GSR2 imposent une multiplication de capteurs, de calculateurs et d’alertes dont le coût unitaire pèse lourdement sur la facture finale d’un véhicule léger.
Simplifier ces dispositifs sur la sous-catégorie M1E permet d’alléger la masse totale, de diminuer le prix d’achat et de réduire le temps de développement logiciel. En revanche, cela suscite des réserves de la part des organismes d’évaluation de la sécurité routière. L’arbitrage entre un temps d’ingénierie court, un tarif accessible et le maintien de standards de protection élevés constitue le point dur des négociations techniques.
Obstacles réglementaires et perspectives pour la filière
Si la création de la catégorie M1E répond à une urgence industrielle, sa concrétisation demeure suspendue au calendrier législatif européen. La modification du règlement-cadre 2018/858 exige l’accord du Parlement européen et du Conseil, une procédure institutionnelle dont la durée s’accorde difficilement avec le rythme de 2 ans désormais en vigueur dans le secteur automobile. Ce décalage temporel risque de laisser les constructeurs européens dans une phase d’incertitude pendant plusieurs trimestres.
Par ailleurs, l’impact de ce cadre allégé dépend de la lisibilité des orientations politiques globales sur l’électrification. La perspective d’un assouplissement de l’objectif 2035, évoquant un passage de 100 % à 90 % d’émissions zéro, pourrait inciter certains groupes à réallouer leurs ressources de R&D vers des véhicules plus volumineux et plus rentables, au détriment des citadines M1E à faible marge unitaire.
Pour l’écosystème de sous-traitance et pour les usines de batteries installées en Europe, l’adoption rapide des petites et compactes voitures électriques relevant de la catégorie M1E, jusqu’à 4,20 m de longueur, reste déterminante. Seul un volume élevé d’assemblage sur les segments A et B permettra de remplir les giga‑factories européennes et d’amortir les investissements majeurs réalisés ces dernières années face à la concurrence des chaînes de valeur asiatiques.