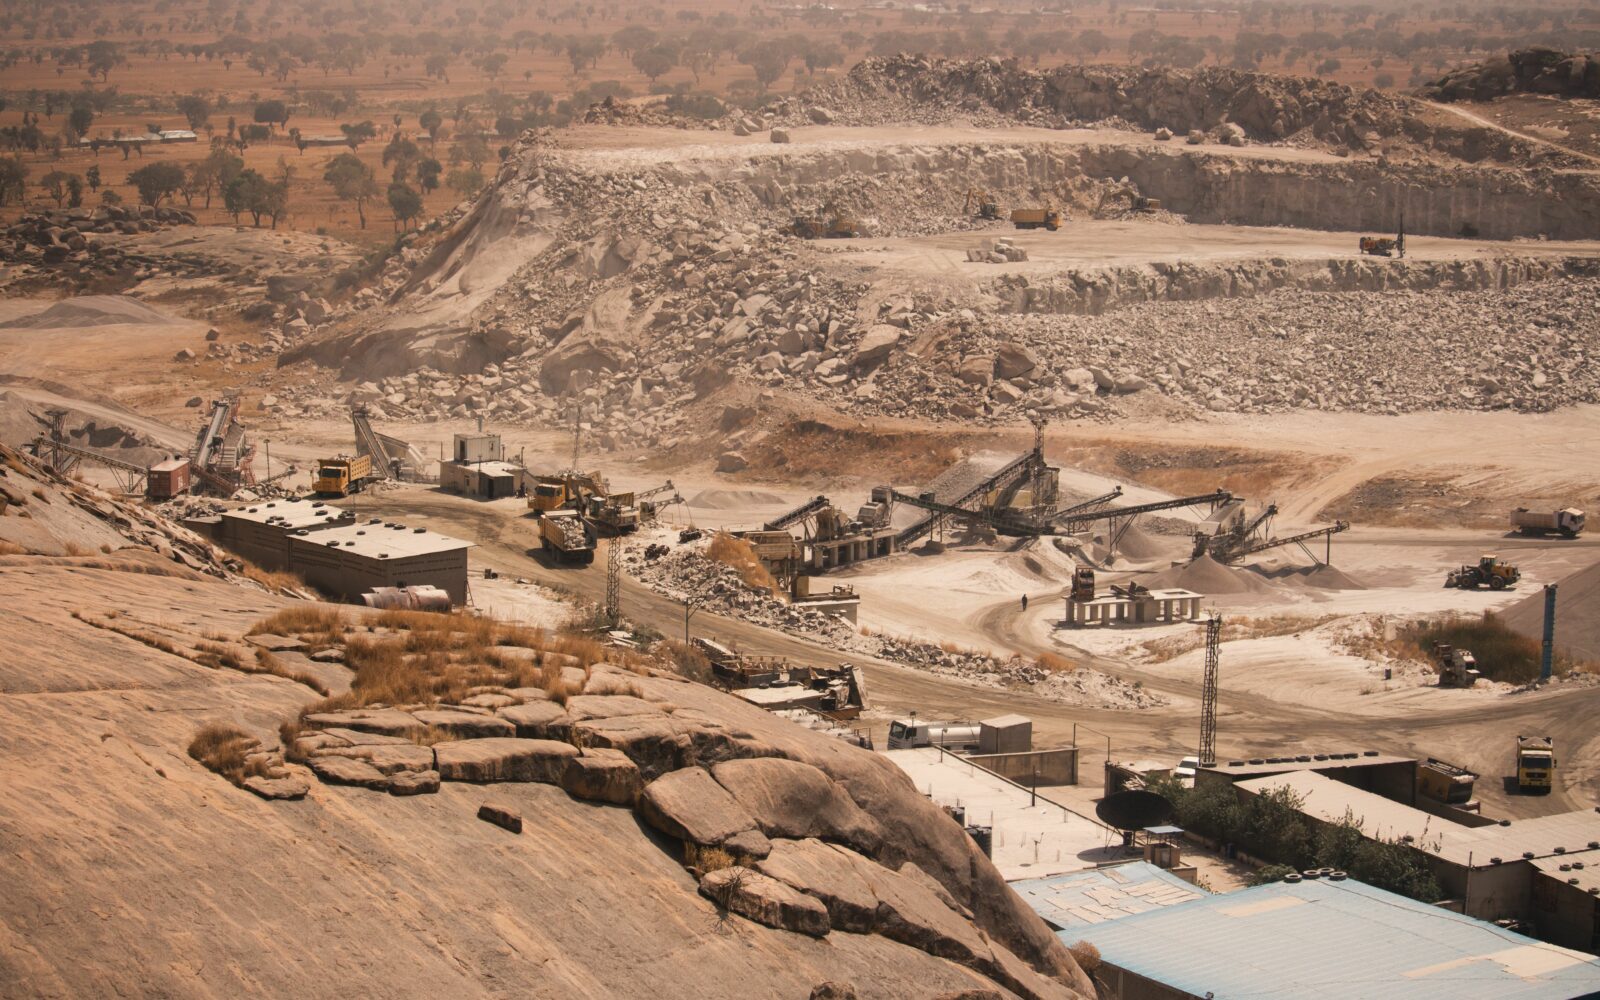
Fin juillet 2026, Washington a officialisé son appui à Ampasindava, un gisement de terres rares du nord-ouest de Madagascar. Le département d’État a confirmé son soutien au projet, dans une stratégie plus large pour réduire la dépendance envers la Chine. Le signal politique est net. L’engagement financier l’est beaucoup moins : la DFC, l’agence américaine de financement du développement, s’engage à hauteur de 4,48 millions de dollars, alors que le coût de développement de la mine est estimé à 142 millions de dollars. Washington ne rachète donc pas Madagascar. Il pose un jalon, et le message à Pékin comme aux investisseurs est parfaitement lisible.
Une mine, des métaux rares et un calendrier sous haute tension
Le projet est porté par Harena, une société britannique, et il vise un démarrage de la production à la mi-2028, avec environ 4 000 tonnes d’oxydes de terres rares par an. Le gisement est riche en terres rares d’aimants (néodyme, praséodyme, dysprosium, terbium), indispensables aux moteurs électriques, aux éoliennes et aux systèmes de défense.
Le vrai verrou n’est pas la mine, c’est le raffinage
Le contrôle de la chaîne se joue moins à l’extraction qu’à la séparation et à la transformation, où la Chine conserve une position dominante. Ouvrir une mine hors de Chine ne suffit pas : encore faut-il que le minerai puisse être traité ailleurs. C’est là que l’Europe a une carte à jouer. Harena évalue des capacités de traitement aux États-Unis et en Europe, et discute avec MP Materials, USA Rare Earth et Solvay. Solvay est un groupe européen, et l’Europe n’est donc pas écartée d’office de la chaîne de valeur d’Ampasindava.
La France y a des atouts. Le projet Caremag de Carester, à Lacq, vise précisément la séparation et le recyclage, c’est-à-dire le maillon que l’Europe maîtrise le moins. Imerys explore par ailleurs le lithium sur le sol français. Ces initiatives restent modestes face aux moyens américains et chinois, mais elles se situent là où la valeur et la dépendance se concentrent.
Une réponse européenne en retard sur l’exécution
Le Critical Raw Materials Act fixe pour 2030 des objectifs ambitieux : 10 % de la consommation européenne extraite sur le sol de l’Union, 40 % transformée, 25 % recyclée, et pas plus de 65 % d’approvisionnement auprès d’un seul pays tiers. Mais un objectif ne creuse pas de tranchée et ne finance pas d’usine de séparation. L’écart tient à la vitesse et à la capacité de financement : les procédures sont longues, les capitaux publics dispersés entre États membres, et peu d’outils permettent de s’engager tôt sur des projets étrangers à risque.
La transition énergétique, elle, ne garantit pas l’indépendance technologique. Chaque éolienne, chaque moteur et chaque composant de défense réclame des métaux dont l’extraction et la transformation restent concentrées hors d’Europe. Remplacer le gaz russe par une dépendance minérale ne serait qu’un déplacement du problème.
Madagascar n’est pas un simple terrain de jeu
Présenter l’île comme un lot à se disputer serait une erreur d’analyse. Les États producteurs réclament de plus en plus de transformation locale, d’emplois et de retombées. Et sur place, des organisations dénoncent ces projets : une lettre ouverte de 2026 parle de zones sacrifiées aux besoins militaro-industriels américains et à la transition énergétique européenne, et pointe des impacts écologiques lourds. Un projet contesté localement est un projet exposé au retard, au blocage et au surcoût, quel que soit son parrain. Le risque ne vaut pas que pour la Chine.
Trois scénarios pour l’industrie européenne
Le premier : le projet aboutit, une partie de la production est raffinée en Europe et l’Europe y gagne un accès réel. C’est possible, mais rien n’est signé, et la logique commerciale comme l’appui américain peuvent orienter le minerai vers des raffineurs américains.
Le deuxième : l’Europe reste spectatrice, faute de financement précoce et de contrats d’achat fermes. Elle serait alors cliente de seconde main d’une chaîne conçue par d’autres.
Le troisième : les pays producteurs, dont Madagascar, jouent la concurrence entre Américains, Chinois et Européens pour relever leurs exigences. Les projets deviendraient plus chers et plus lents, ce qui pèserait sur toutes les industries occidentales.
Ce que l’Europe peut faire maintenant
Le calendrier lui laisse du temps : la production est visée pour 2028 et la phase pilote pour 2027. L’enjeu est de s’engager vite sur ce qu’elle maîtrise déjà, en sécurisant des accords d’achat de long terme avec des projets comme Ampasindava, en finançant la capacité de séparation européenne, en développant le recyclage et en coordonnant les États membres plutôt que de laisser chacun négocier dans son coin. Faute d’une telle diplomatie des matières premières, l’Europe ne sera pas coupée de ses métaux du jour au lendemain, mais elle restera durablement dépendante de la stratégie des autres.