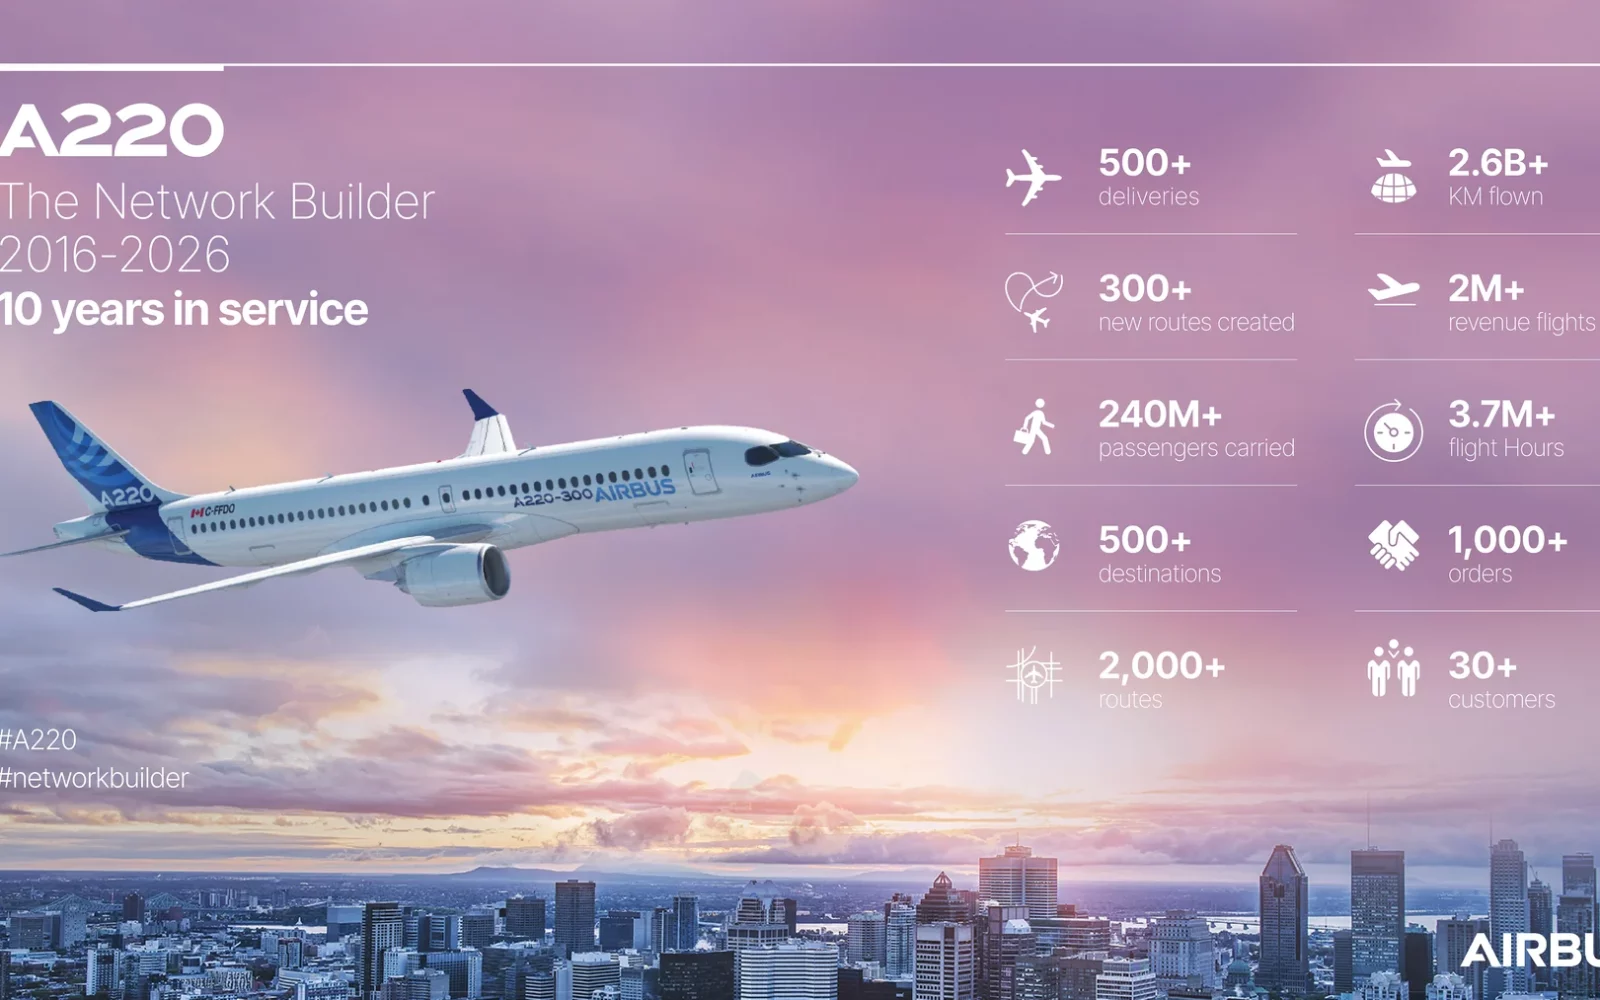
Sur le tarmac de Roissy, le fuselage étroit tranche avec les gros porteurs stationnés au large. Un réacteur souffle. Le cycle s’amorce. À bord, la disposition des sièges en 3-2 modifie immédiatement la perception spatiale des passagers habitués aux standards étriqués des anciennes flottes. Ce monocouloir d’origine canadienne, conçu initialement sous la bannière de Bombardier avant d’entrer dans le giron européen, ne se contente pas d’aligner des performances aéronautiques. Entré en service en 2016, l’A220 matérialise, 10 ans plus tard, une mutation profonde de la stratégie opérationnelle d’Air France. Les directions financières cherchaient une réponse aux lignes sous-performantes. Elles ont trouvé un outil de reconquête de marges.
Une conception axée sur le coût par siège-kilomètre
L’architecture initiale du programme reposait sur une feuille blanche. Les ingénieurs ont optimisé le poids grâce à des matériaux composites omniprésents et des moteurs Pratt & Whitney de dernière génération. Le résultat se lit dans les bilans comptables de la compagnie nationale. La consommation de carburant baisse d’environ 20 % par siège par rapport aux monocouloirs de génération précédente tels que les Airbus A319 ou A320 plus anciens qu’il remplace progressivement.
Les coûts de maintenance affichent également une trajectoire descendante, même si les premiers retours d’exploitation ont mis en lumière des fragilités techniques sur les turbines. Aucun système n’est infaillible. Les ateliers de maintenance d’Air France Industries ont dû adapter leurs plannings pour faire face à des immobilisations imprévues. Reste que l’équation économique demeure favorable. Le seuil de rentabilité d’une liaison s’abaisse de manière significative, permettant d’exploiter des routes secondaires que les Boeing 737 ou les Airbus A320 classiques laissaient à l’abandon faute de volume suffisant.
La demande a évolué. Depuis plusieurs années, les compagnies cherchent des appareils capables d’assurer des fréquences plus élevées sur des lignes intermédiaires tout en maintenant une rentabilité acceptable. Le vieillissement des flottes d’A319, la fragmentation du trafic européen et la multiplication des liaisons directes entre villes secondaires renforcent encore l’attractivité de ce module intermédiaire.
La concurrence face au mur du monocouloir nouvelle génération
La riposte des concurrents historiques tarde à structurer une alternative crédible sur le segment des 100 à 150 sièges. Boeing, empêtré dans ses crises industrielles successives et la gestion de ses programmes long-courriers, peine à imposer efficacement le 737 MAX 7 sur cette niche précise. Conçu à partir d’une architecture ancienne continuellement modernisée, le 737 apparaît moins optimisé dans cette tranche de capacité que l’appareil développé initialement par Bombardier. Le constat est sans appel : de nombreuses compagnies recherchent désormais un monocouloir spécifiquement dimensionné pour les marchés intermédiaires.
Embraer tente bien de contester cette domination avec sa famille E-Jets E2. L’avionneur brésilien se heurte pourtant à la puissance commerciale d’Airbus, à l’avantage des flottes homogènes déjà exploitées par de nombreuses compagnies et à un réseau de support mondial d’une ampleur difficile à égaler. Malgré les qualités reconnues de ses appareils, le constructeur peine encore à rivaliser avec le poids industriel et commercial de son concurrent européen.
Pourtant, la position dominante conquise par l’avionneur européen comporte ses propres angles morts. La saturation des chaînes d’assemblage à Mirabel et à Mobile pèse sur les cadences de livraison. Les compagnies aériennes doivent composer avec des retards de plusieurs mois pour recevoir leurs appareils neufs, gelant une partie de leur stratégie de renouvellement de flotte. Cette tension sur les capacités de production profite paradoxalement au marché de l’occasion pour les anciennes générations, créant un paradoxe temporaire que les analystes du secteur surveillent de près.
L’écosystème industriel français et la souveraineté en filigrane
Derrière la silhouette effilée de l’appareil assemblé à Mirabel ou à Mobile se cache un réseau dense de sous-traitants hexagonaux. L’appareil n’est pas qu’un succès commercial pour le constructeur européen. Il irrigue tout un tissu de PME et d’ETI industrielles implantées en région. Safran fournit une part déterminante des équipements et participe à l’écosystème des motorisations à travers ses coentreprises, tandis que Thales et Liebherr-Aerospace apportent des briques technologiques critiques. Des acteurs spécialisés dans l’usinage de haute précision en Normandie ou en Occitanie fabriquent des structures de fuselage et des composants de cabine soumis à des contraintes mécaniques extrêmes.
Cette sous-traitance, souvent invisible pour le grand public, constitue le véritable centre de gravité de la souveraineté industrielle française. Les chaînes d’approvisionnement aéronautiques exigent des compétences rares en métallurgie et en traitement des matériaux composites. Pourtant, la fragilité financière de certains sous-traitants de rang 2 et 3 reste une épine dans le pied de la filière. Les crises d’approvisionnement en matières premières et l’inflation des coûts énergétiques pèsent lourdement sur leurs marges. Si Airbus engrange les commandes, la question de la répartition équitable de la valeur le long de la chaîne de sous-traitance française reste entière.
Entre dépendance stratégique et impératif de défense industrielle
Le maintien d’une base industrielle et technologique de défense et de sécurité performante passe aussi par ces programmes civils d’envergure. Les compétences développées pour concevoir des cabines allégées ou des architectures de commande de vol sur les monocouloirs civils se retrouvent, par capillarité, dans les programmes militaires menés par le même écosystème. C’est l’ensemble de la filière aérospatiale française qui mutualise ses centres de R&D pour maintenir un niveau d’avance technologique face à la concurrence américaine ou asiatique.
Le doute persiste toutefois sur la capacité de cet écosystème à absorber les chocs futurs sans une intervention publique plus directe. La dépendance à l’égard de composants étrangers, notamment sur certains semi-conducteurs et alliages spécifiques, rappelle que l’autonomie stratégique européenne demeure un chantier inachevé. Les dirigeants industriels jonglent en permanence entre la volonté de relocaliser les savoir-faire critiques sur le territoire national et la réalité implacable des coûts de production européens.
Redéployer le maillage européen sans saturer les hubs
L’exploitation de cet appareil modifie la géographie des correspondances. Les compagnies historiques réduisent la dépendance excessive à leurs grands hubs centraux. Les liaisons directes se multiplient entre les capitales régionales européennes et les métropoles secondaires sans passer par la case Roissy ou Francfort. Le gain de temps pour la clientèle d’affaires s’accompagne d’une réduction mécanique de l’empreinte carbone par passager transporté grâce à une meilleure efficacité énergétique et à des itinéraires parfois plus directs.
L’équation environnementale se complique toutefois. Si l’appareil réduit les émissions par siège et par kilomètre parcouru, il facilite également l’ouverture de nouvelles routes auparavant jugées insuffisamment rentables. L’industrie aérienne se retrouve confrontée au classique effet rebond : des gains d’efficacité réels qui s’accompagnent d’une augmentation globale du trafic.
Décentraliser comporte un risque stratégique majeur. En fragmentant les flux, les compagnies fragmentent aussi leur pouvoir de marché sur les grands axes. La concurrence des low-cost point à point s’en trouve facilitée sur des faisceaux de lignes autrefois captifs. L’appareil offre l’agilité requise, mais il oblige à repenser entièrement la politique tarifaire des grands réseaux traditionnels.
Les incertitudes d’un modèle économique sous tension
La rentabilité affichée de cet investissement massif repose sur des hypothèses macroéconomiques fragiles. Le coût du carburant reste volatil. Les réglementations environnementales européennes s’alourdissent, menaçant d’alourdir la fiscalité sur les liaisons intra-européennes, cœur de cible de la flotte moyen-courrier.
La question de la revente à moyen terme des actifs demeure également ouverte. S’agit-il d’un investissement patrimonial durable ou d’un pari technologique sur 10 ans avant l’arrivée des motorisations hybrides ou hydrogène ? Les directions des flottes avancent avec prudence, partagées entre la nécessité immédiate de verdir leurs bilans carbone et la peur d’un investissement somptuaire si les ruptures technologiques des années 2035 bouleversent à nouveau la donne aéronautique.
La performance de vol ne suffit plus. La compétitivité se joue désormais sur la capacité à concilier rentabilité opérationnelle et résilience industrielle face à un marché fragmenté. Porté par le succès de l’A220, le modèle européen démontre sa solidité pour absorber les prochains défis économiques et environnementaux. L’avantage stratégique est solidement ancré.