La bonne nouvelle est tombée sur les terminaux des salles des marchés sans fracas médiatique superflu. Qonto, la pépite française de la gestion financière, a obtenu son sésame auprès des régulateurs. Une licence d’établissement de crédit. Derrière ce tampon officiel se cache une mutation structurelle pour l’écosystème tricolore des services financiers aux entreprises.
La fin d’un modèle intermédiaire
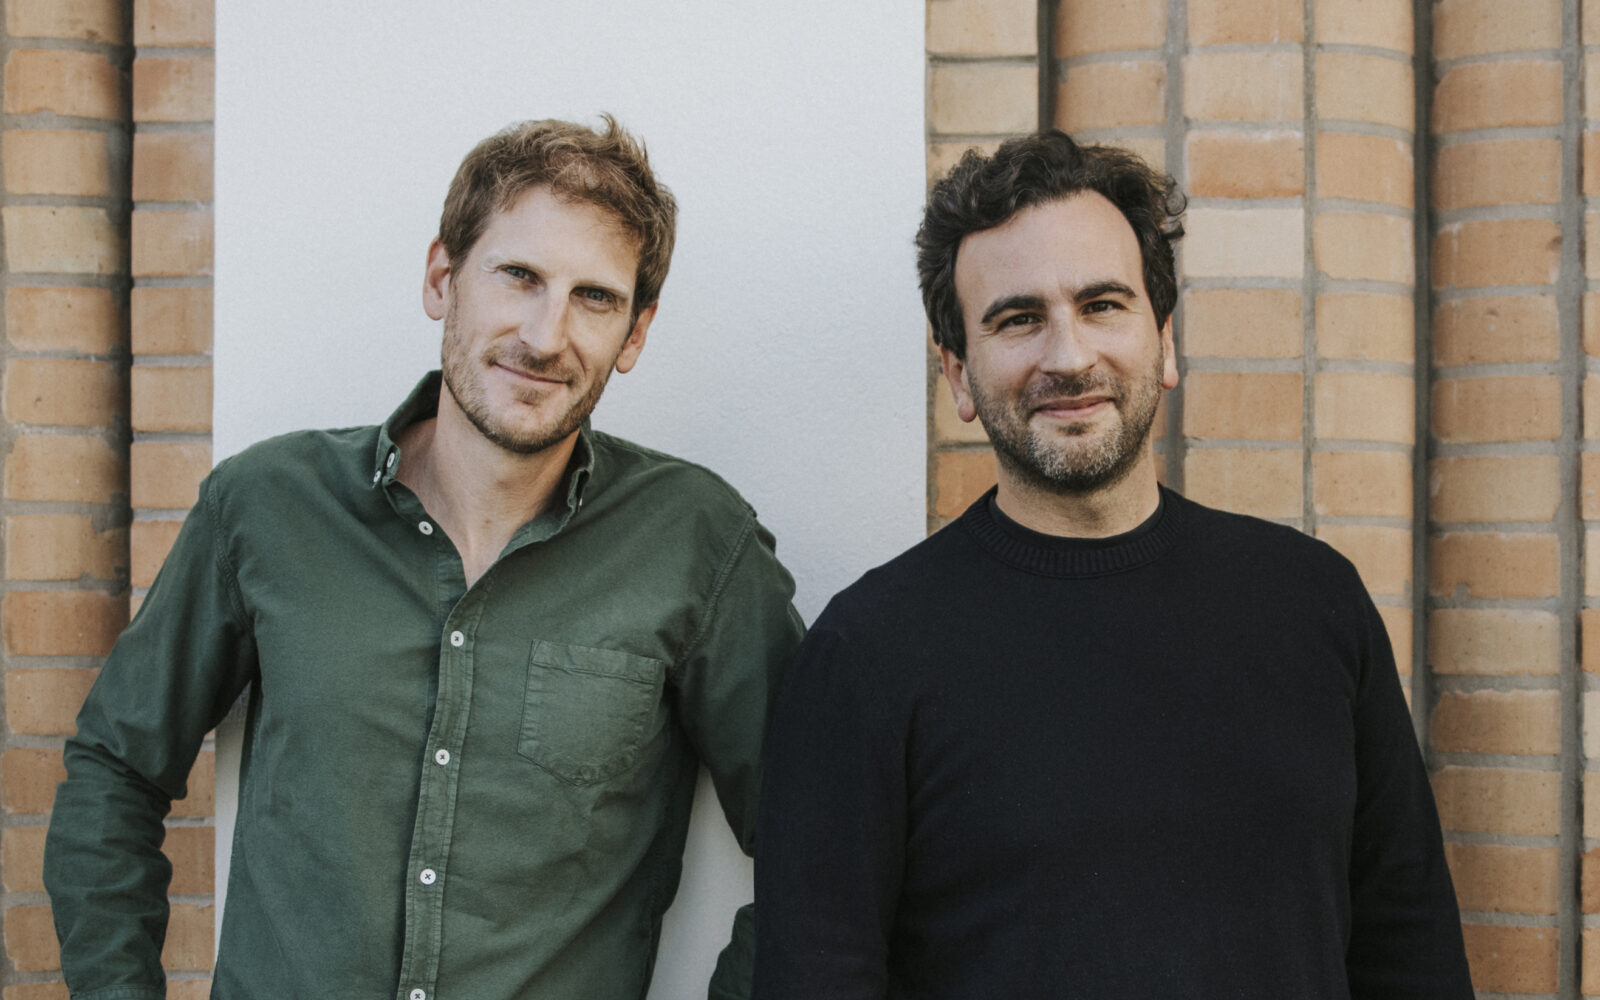
Jusqu’à présent, la structure fondée par Alexandre Prot et Steve Anavi naviguait sous un statut d’établissement de paiement. Un cadre contraignant mais protecteur. Vos liquidités dormaient sagement dans les livres de banques partenaires. Vos marges de manœuvre s’arrêtaient aux portes de l’intermédiation financière pure.
Vers un nouveau centre de gravité européen
Ce modèle intermédiaire a vécu. Avec le nouvel agrément, les cartes sont redistribuées. Les 750 000 petites et moyennes entreprises clientes, réparties entre la France, l’Allemagne, l’Italie, l’Espagne et quelques autres marchés limitrophes, ne regardent plus le même fournisseur. Qonto franchit une étape qui la rapproche désormais du cœur du système bancaire européen.
La redéfinition du modèle économique
Le nerf de la guerre change de nature. Les dépôts ne transitent plus par des tiers. La rentabilité unitaire de chaque client s’en trouve mécaniquement modifiée. Sortir de la simple commission de transaction pour capter la marge nette d’intermédiation bancaire change l’équation financière à long terme.
Un déploiement asymétrique et progressif
Les dirigeants l’ont acté. Le déploiement s’annonce asymétrique et progressif. Les dépôts à terme, permettant aux PME de placer leurs excédents de trésorerie contre un taux fixe, débarquent en priorité dans l’Hexagone et de l’autre côté du Rhin. Les Pays-Bas et l’Italie suivront selon des calendriers dictés par les agences locales de régulation.
Le pari du financement de factures
Le financement de factures constitue la seconde brique stratégique. Un produit taillé pour répondre aux tensions récurrentes de trésorerie et aux besoins en fonds de roulement qui caractérisent une large partie du tissu des PME européennes. La start-up ne part pas d’une feuille blanche. Elle s’appuie sur le galop d’essai du programme PayLater, qui a déjà injecté plus de 300 millions d’euros sous forme de paiements fractionnés.
La réalité opérationnelle du crédit
Les ambitions affichées parlent de milliards d’euros injectés dans l’économie réelle au cours des prochaines années. Un discours offensif. Pourtant, la réalité opérationnelle impose un frein. Les volumes ne se déverseront pas du jour au lendemain. La constitution progressive d’un portefeuille de crédit, les capacités de scoring, l’appétit au risque, la collecte de dépôts et les contraintes d’allocation du capital réglementaire imposent une montée en puissance graduelle. La gestion du risque de crédit d’une PME industrielle ou d’une entreprise de services obéit à des règles prudentielles autrement plus strictes que l’analyse algorithmique de micro-transactions.
L’amortisseur du bilan et des fonds propres
La solidité du bilan reste le premier juge de paix. L’entreprise affiche une rentabilité comptable depuis 2023. Les 622 millions d’euros levés depuis le tour de table initial en 2017 ont fourni l’amortisseur nécessaire pour absorber les pertes des premières années d’expansion. Le dernier gros chèque de 476 millions en 2022 a fait office de rempart.
La vigilance des autorités de tutelle
Ce matelas de capitaux propres rassure les autorités de tutelle. Les exigences de fonds propres inhérentes au statut d’établissement de crédit ne pardonnent pas l’approximation. Gérer un portefeuille de prêts aux entreprises exige des provisions millimétrées en cas de retournement conjoncturel en zone euro.
Le calendrier boursier et la prudence stratégique
La question de la sortie des investisseurs historiques refait surface à bas bruit. Une introduction en Bourse a été évoquée du bout des lèvres. Pas pour demain. Le management préfère consolider le modèle opérationnel avant d’offrir une porte de sortie publique aux fonds de capital-risque. La volatilité des marchés de cotation technologique incite à la prudence.
La confrontation avec les réseaux traditionnels
Le véritable test commence maintenant. Affronter les réseaux bancaires traditionnels sur leur terrain historique, celui du crédit court terme et du placement de trésorerie, expose à une contre-offensive des grands groupes mutualistes et commerciaux. Leurs guichets physiques et leur surface financière restent redoutables. Mais leur principal défi est ailleurs. Une partie importante des PME européennes recherche désormais des services financiers intégrés, rapides et nativement numériques, un terrain sur lequel les nouveaux entrants ont bâti leur croissance.
La transformation des usages et des services intégrés
La transformation de Qonto en établissement autonome ouvre la voie à un modèle financier inédit, adossé à la robustesse d’un véritable bilan bancaire. La convergence entre la tech et la finance traditionnelle franchit ici une étape fondatrice. L’enjeu n’est plus de savoir si l’agilité logicielle s’impose face aux structures centenaires, mais plutôt de mesurer comment les PME européennes adoptent une vision où la banque devient un service logiciel totalement intégré à leur pilotage quotidien. C’est précisément en s’imposant au cœur de ces nouveaux usages que Qonto impulse sa prochaine phase de croissance.