Un vent glacial traverse les chaînes de montage du Vieux Continent. Les géants de l’automobile européenne font face à une réalité brute et comptable. Une usine de construction automobile exige un rythme frénétique pour dégager de la rentabilité. Les spécialistes de l’ingénierie financière fixent le seuil de rentabilité autour de 80 % de capacité globale de production, sur un rythme strict de deux équipes quotidiennes. En deçà de ce seuil critique, l’outil industriel détruit de la valeur et s’engouffre dans le rouge.
Usines à demi vides : l’équation financière intenable de l’Europe
L’Europe accumule désormais les usines sous-exploitées. Le marché de la voiture neuve s’est contracté de l’ordre de 20 % depuis la crise sanitaire globale, sans jamais retrouver ses volumes d’antan. La hausse brutale des coûts de production, couplée à une transition électrique marquée par l’inflation, la montée des taux et l’incertitude réglementaire, a durablement freiné la demande. Sur l’ensemble du territoire européen, les usines tournent à seulement 55 % de leur capacité. La situation devient intenable pour des groupes aux lignes de coûts rigides.
Le piège de la surcapacité et le dilemme des constructeurs
Le groupe Stellantis incarne cette trajectoire inquiétante. Le géant de l’automobile exploite 24 usines sur le continent européen, mais plus de la moitié d’entre elles fonctionnent sous le seuil des 50 % de leur capacité théorique. Des sites historiques voient leurs volumes s’effondrer. L’usine Stellantis de Rennes, pilier historique de la production française, illustre cette sous‑utilisation critique avec des volumes en chute libre. Face à ce mur économique, la direction cherche à réduire ses capacités globales de 800 000 unités, tout en tentant d’éviter la casse sociale et le coût politique de fermetures définitives.
À l’autre bout de la planète, la Chine fait face au problème inverse. Une saturation étouffante frappe le marché asiatique des véhicules électriques et hybrides. La guerre des prix y fait rage entre plus de 120 à 150 marques concurrentes. Ces acteurs cherchent un exutoire à l’international pour écouler leurs stocks et capter des marges financières plus confortables. L’Europe représente le marché cible idéal, riche mais vulnérable.
L’écueil des barrières douanières et l’attrait du sol européen
La Commission européenne a érigé des barrières douanières strictes pour freiner ce raz de marée. Les droits de douane frappant les importations de véhicules électriques chinois atteignent désormais des sommets allant de dix à plus de 40 % selon les groupes. Mais cette stratégie protectionniste engendre un effet rebond inattendu. Au lieu de renoncer, les groupes asiatiques choisissent d’installer directement leur appareil productif au cœur du territoire européen.
Cette relocalisation stratégique permet d’esquiver les taxes à l’importation. Elle anticipe également les futures contraintes légales imposant un taux minimal de composants fabriqués localement pour prétendre aux aides publiques. En s’implantant sur le sol européen, les géants asiatiques sécurisent leur accès au marché et s’assurent une neutralité réglementaire totale.
L’alliance tactique : louer ses lignes d’assemblage à l’adversaire
Plutôt que d’investir massivement dans des usines neuves à partir de zéro, les industriels chinois privilégient une approche beaucoup plus rapide. Ils scellent des partenariats tactiques avec des constructeurs locaux en quête d’activité. Des initiatives de co-entreprises se multiplient en Espagne et en France pour partager les lignes d’assemblage existantes. Ces accords permettent de charger des usines à demi vides tout en conservant les statuts sociaux des salariés européens.
Pour les syndicats et les équipes d’encadrement, cet apport d’activité externe représente un ballon d’oxygène immédiat, même s’il s’accompagne d’une vigilance accrue sur la préservation des compétences locales. Produire des véhicules conçus en Asie permet de maintenir les sites de production en activité. L’urgence économique à court terme éclipse temporairement les craintes d’une perte d’autonomie industrielle. Ainsi, l’usine Stellantis de Rennes est appelée à assembler plusieurs modèles Leapmotor dans le cadre du partenariat sino‑européen, via la coentreprise Leapmotor International dont Stellantis détient 51 % des parts, contre 49 % pour Leapmotor.
Le mirage du transfert de technologie à l’envers
Les partisans de cette ouverture y voient une opportunité inédite de rattraper le retard technologique accumulé sur le segment de l’électrique. À l’image de ce que la Chine imposait aux groupes occidentaux à la fin du siècle dernier, l’Europe espère s’inspirer des méthodes d’intégration verticale et de la rapidité de développement des acteurs chinois. Apprendre au contact direct du rival constitue, selon cette logique, la seule voie pour maintenir un niveau de compétition crédible.
Néanmoins, la menace d’un effet “cheval de Troie” plane sur la filière. En offrant leurs infrastructures d’assemblage et en facilitant l’accès à leur tissu de sous-traitants, les industriels européens accélèrent l’implantation de concurrents redoutables. Les technologies critiques — batteries, software embarqué, systèmes ADAS — restent intégralement maîtrisées par les nouveaux entrants, limitant fortement la portée réelle de tout transfert de savoir-faire.
La double offensive : l’ancrage profond dans le tissu industriel
La dépendance européenne ne se limite pas à l’assemblage final des véhicules. Le capital asiatique infiltre progressivement la chaîne de valeur en amont. Des investissements majeurs ciblent plus d’une centaine de sous-traitants clés en France et en Allemagne, touchant des éléments vitaux tels que les systèmes de conduite autonome, la connectivité et les liaisons au sol.
Parallèlement à ces partenariats d’usines partagées, les leaders chinois déploient une stratégie d’implantation autonome massive. De véritables mastodontes industriels construisent leurs propres usines ultra-modernes en Europe centrale et du Sud. Une dizaine de projets d’usines sorties de terre témoignent d’une ambition d’ancrage à très long terme.
Face à cette lame de fond, l’industrie automobile européenne joue une partie d’échecs risquée. La tentation de remplir les usines vacantes par des capitaux étrangers résout l’équation financière immédiate, mais elle fragilise davantage l’indépendance stratégique du continent. Le pari de l’acculturation mutuelle pourrait bien transformer les constructeurs historiques en simples sous-traitants sur leur propre territoire.
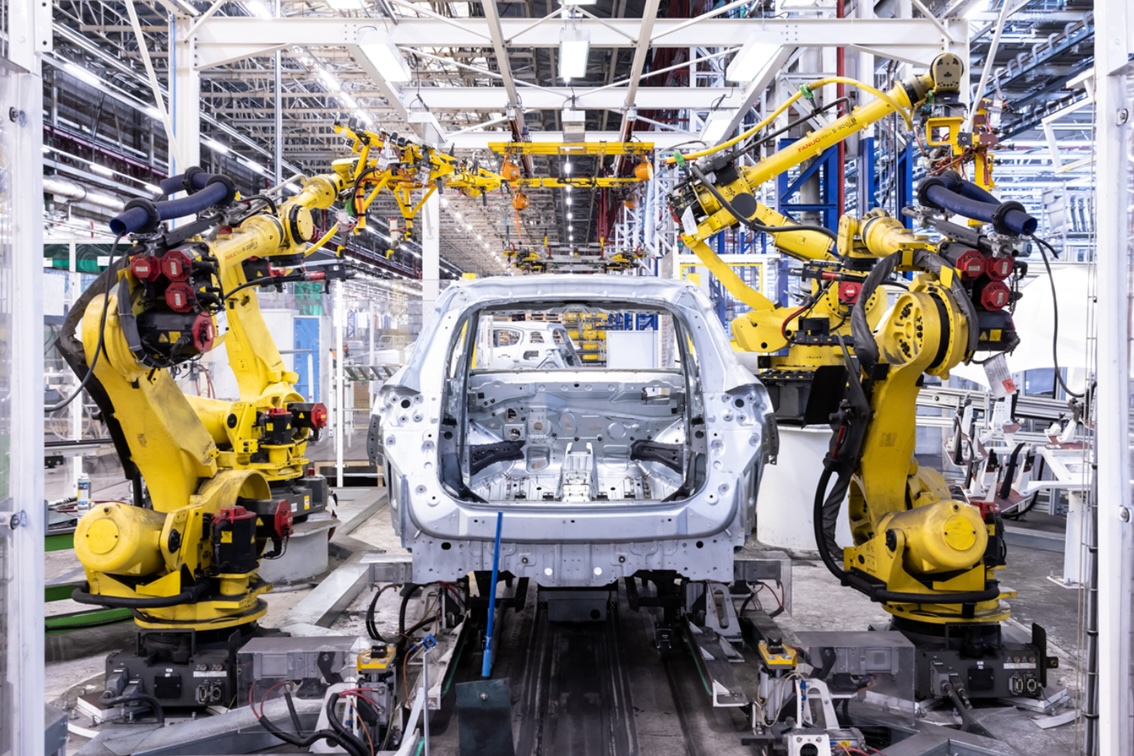
Photo : © Stellantis